BCE : Impact de la hausse des taux pour ménages
Introduction La Banque centrale européenne (BCE) a relevé son principal…
Introduction
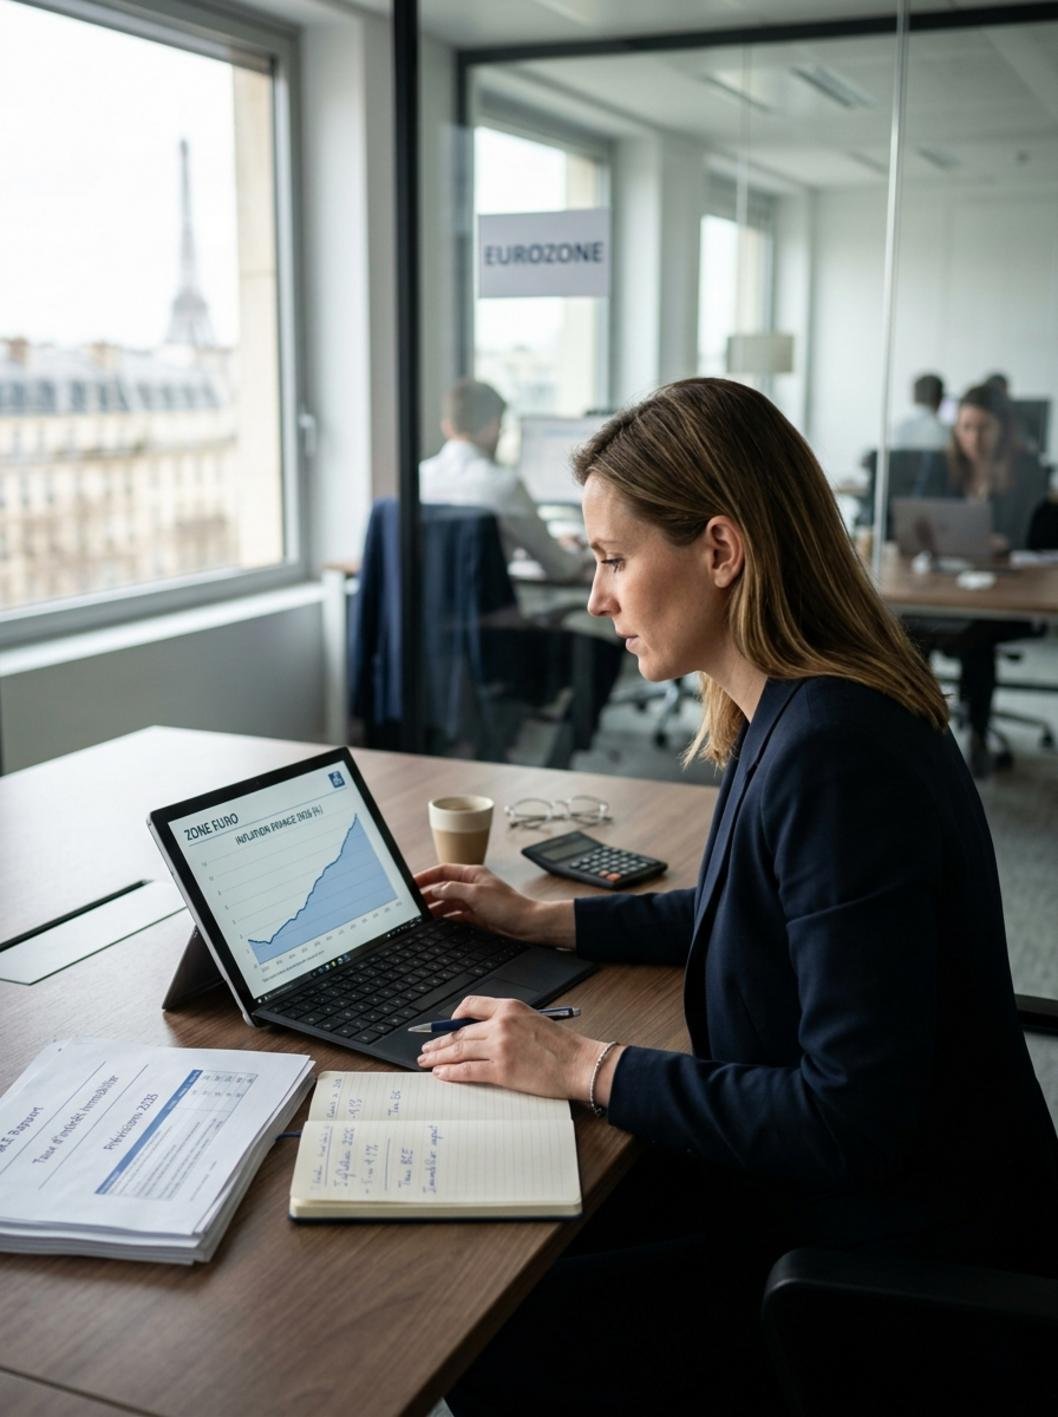
La Banque centrale européenne (BCE) a relevé son principal taux directeur de 25 points de base, le portant à 2,5%. Ce geste monétaire vise à maîtriser une inflation persistante et à rééquilibrer les tensions sur les prix. L’annonce suscite des interrogations : quels effets concrets pour les marchés financiers, les entreprises et les ménages ? Cet article décrypte les mécanismes en jeu, les répercussions immédiates et les scénarios possibles à moyen terme pour la zone euro et la France.
Contexte et faits récents
La décision de la BCE intervient dans un contexte d’inflation alimentée notamment par des tensions géopolitiques au Moyen-Orient et la hausse des matières premières. L’institution a opté pour un relèvement modéré (+0,25 point) mais indique garder des marges pour des resserrements supplémentaires si l’inflation ne reflue pas. Le taux directeur (prix auquel les banques se refinancent auprès de la banque centrale) reste l’outil principal de la BCE pour agir sur la demande globale et l’inflation (hausse généralisée et durable des prix).
Impact sur les marchés financiers
Une hausse des taux pèse d’abord sur les valorisations des actifs risqués. Les actions voient souvent leurs valorisations corrigées lorsque le coût du capital augmente, car les flux futurs sont actualisés à un taux plus élevé. Par ailleurs, les taux d’intérêt à long terme augmentent, entraînant une remontée des taux longs (rendement des obligations d’État à long terme), ce qui renchérit le coût du financement souverain et corporate. Ces mouvements peuvent générer de la volatilité sur les marchés obligataires et actions à court terme.
Conséquences pour la dette souveraine et les entreprises
La hausse des taux longs se traduit mécaniquement par un alourdissement du coût du service de la dette pour les États et par un renchérissement des emprunts pour les entreprises. Les entreprises les plus endettées ou celles ayant des échéances de financement à court terme sont particulièrement exposées. Dans ce contexte, les investisseurs réévaluent le risque et la prime demandée pour financer des projets à long terme.
Effets pour les ménages et le crédit
Pour les ménages, la transmission de la politique monétaire se fait principalement via le coût du crédit. Les prêts immobiliers et les crédits à la consommation tendent à se renchérir, ce qui pèse sur la capacité d’achat et sur les projets d’investissement des ménages. Les emprunteurs à taux variable ressentiront rapidement l’augmentation des charges, tandis que ceux à taux fixe seront protégés jusqu’à la prochaine renégociation.
Transmission aux taux bancaires
Les banques répercutent en partie cette hausse sur leurs offres commerciales : les marges peuvent elles-mêmes ajuster selon la concurrence et la qualité du crédit demandé. Le resserrement monétaire peut donc freiner la demande de prêts immobiliers et ralentir certains segments du marché immobilier si les conditions de financement deviennent plus strictes.
Mécanismes d’action et incertitudes
La logique de la hausse des taux est simple : en rendant le crédit plus cher, la BCE souhaite réduire la demande globale et ainsi modérer la pression sur les prix. Toutefois, l’ampleur et la vitesse de transmission restent incertaines. L’influence de facteurs externes — prix de l’énergie, tensions géopolitiques — peut limiter l’efficacité du resserrement monétaire. Par ailleurs, un trop grand durcissement du crédit pose un risque pour la croissance économique, qui reste une préoccupation majeure pour les autorités.
Mise en perspective
Ce relèvement s’inscrit dans une dynamique récente de normalisation des taux après des années de politique accommodante. Comparé à des cycles antérieurs, les banques centrales cherchent désormais à concilier la lutte contre l’inflation et la préservation de la croissance. Si la situation rappelle des épisodes passés où la hausse des taux a freiné l’inflation mais exacerbé les tensions sur la dette, la spécificité actuelle tient aux chocs d’offre (matières premières, géopolitique) qui rendent la trajectoire de l’inflation moins réceptive aux seules variations de la demande.
Pour suivre l’évolution et consulter des analyses complémentaires, on peut se référer à des articles spécialisés comme celui du Monde sur la tentative de la BCE de lutter contre l’inflation sans casser la croissance (analyse du Monde) ou à d’autres comptes rendus des décisions de politique monétaire (compte rendu du Monde, article du Figaro).
Pour des ressources pratiques sur le crédit et la gestion de budget en période de hausse des taux, consultez le blog de Finance Facile.
Pourquoi c’est important pour la France et ses habitants
Une BCE plus restrictive a des effets directs en France : le coût du crédit augmente, ce qui pèse sur l’investissement des entreprises et renchérit les prêts immobiliers pour les ménages. Concrètement, des projets d’investissement peuvent être reportés si le financement devient trop cher, réduisant potentiellement l’embauche et la croissance à court terme. Pour les foyers, des mensualités de crédit plus élevées diminuent le pouvoir d’achat disponible pour la consommation courante. Les emprunteurs à taux variable verront une hausse rapide de leurs charges, tandis que les acheteurs potentiels peuvent différer leur acquisition si les taux hypothécaires deviennent moins attractifs.
Au niveau des finances publiques, une remontée des taux longs augmente le coût du service de la dette souveraine, ce qui peut contraindre les choix budgétaires futurs. Enfin, la remontée des taux influence les décisions d’épargne : face à des rendements des placements sans risque en hausse, certains ménages pourraient privilégier l’épargne sécurisée au détriment de dépenses ou d’investissements plus risqués. Ces effets combinés expliquent pourquoi les décisions de la BCE sont observées de près par les acteurs économiques et les décideurs publics en France.