inflation zone euro : Impact sur marchés et crédit
Introduction La Banque centrale européenne (BCE) a récemment relevé son…
Introduction
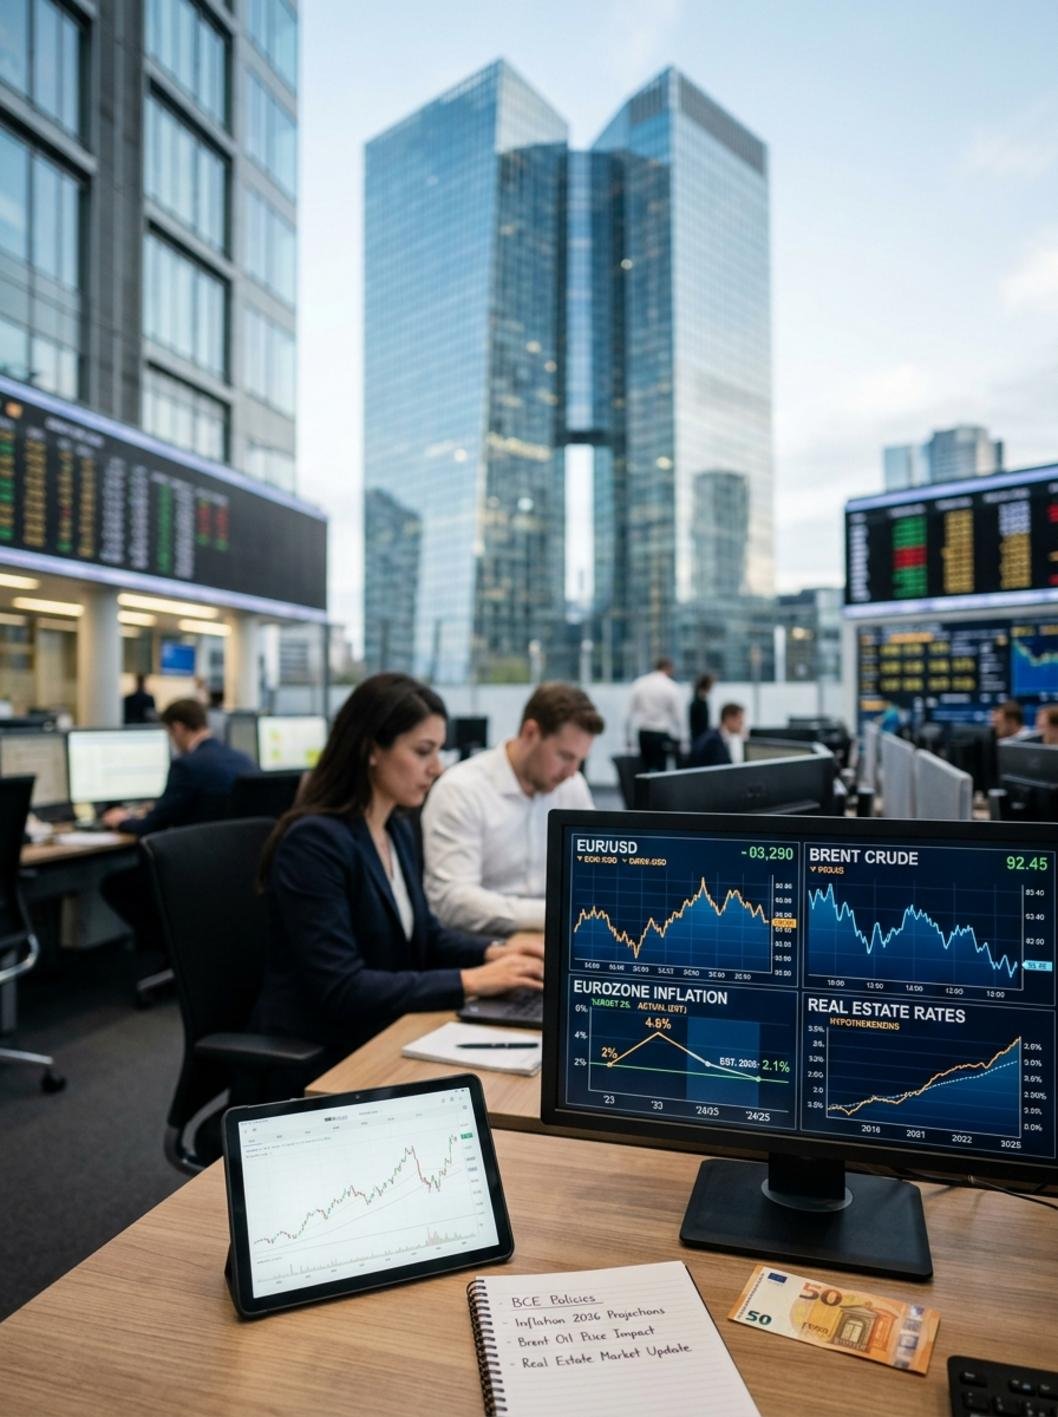
La Banque centrale européenne (BCE) a récemment relevé son principal taux directeur d’un quart de point (0,25 point de pourcentage), une décision destinée à freiner la hausse des prix dans la zone euro. Ce mouvement, voulu pour contenir l’inflation zone euro, a des effets rapides et divers sur les marchés financiers, les taux souverains et le coût du crédit pour les ménages et les entreprises en France. Dans cet article, nous examinons les mécanismes en jeu, les conséquences immédiates et les risques à moyen terme pour l’économie française, afin d’aider le lecteur à comprendre pourquoi ce geste de politique monétaire compte pour tous.
Contexte et mécanismes : pourquoi la BCE relève ses taux
Le taux directeur (prix auquel les banques se refinancent auprès de la banque centrale) est l’outil central de la politique monétaire. En le relevant, la BCE rend l’emprunt plus coûteux pour les banques, ce qui tend à se transmettre aux prix pratiqués aux entreprises et aux ménages. L’objectif est de freiner la demande et, par ce canal, l’inflation. Ce choix intervient dans un contexte d’inflation attisée par des tensions géopolitiques et une hausse des matières premières, qui maintiennent des pressions sur les prix.
Transmission vers les marchés financiers
Sur les marchés, un relèvement des taux pousse généralement les rendements obligataires à la hausse. Le rendement obligataire (taux offert par une obligation) augmente parce que les investisseurs exigent une compensation plus élevée dans un environnement de taux supérieurs. Cette hausse des rendements a un double effet : elle pèse sur la valorisation des actifs risqués (actions, obligations d’entreprises) et elle modifie la prime de risque (surcroît de rendement exigé par rapport à un actif sans risque) demandée pour prêter à des États ou à des sociétés.
Tensions sur les souverains et évolution des spreads
En France, la remontée des taux a coïncidé avec un resserrement du spread (écart de rendement entre deux obligations souveraines) entre les taux français et allemands, atteignant des niveaux inédits depuis plusieurs années. Un spread plus élevé traduit une défiance relative des marchés quant à la trajectoire budgétaire ou à la stabilité politique d’un État, et renchérit le coût d’emprunt pour cet État.
Impacts concrets pour les acteurs
Pour les investisseurs
- Valorisation : la hausse des taux réduit la valeur actuelle des flux futurs, ce qui pèse sur les titres de croissance.
- Réallocation : les investisseurs peuvent privilégier les instruments à revenu fixe dont le rendement augmente, modifiant la demande pour les actions ou les obligations d’entreprises.
Pour les banques, entreprises et ménages
La chaîne de transmission monétaire (processus par lequel les décisions de la banque centrale se répercutent sur l’économie réelle) amène un renchérissement du crédit : les prêts immobiliers et les financements d’entreprise deviennent plus coûteux, ce qui réduit le pouvoir d’achat des ménages et pèse sur l’investissement des entreprises. De plus, un service de la dette plus lourd peut fragiliser certains emprunteurs, notamment ceux dont les marges sont déjà étroites.
Moyens de mitigation et rôle des autorités
Les autorités publiques et les banques peuvent agir pour atténuer l’impact d’une politique monétaire plus stricte : mesures fiscales ciblées, dispositifs sociaux pour les ménages vulnérables, ou encore dispositifs temporaires de soutien aux entreprises en difficulté. La BCE, de son côté, laisse entendre la possibilité d’ajustements futurs selon l’évolution de l’inflation, ce qui introduit de la flexibilité mais aussi de l’incertitude sur la trajectoire des marchés et du coût du financement à moyen terme.
Mise en perspective
Historiquement, les cycles de resserrement monétaire succèdent à des périodes d’inflation soutenue. Comparé à des épisodes antérieurs, l’environnement aujourd’hui se distingue par des facteurs exogènes (tensions géopolitiques, prix de l’énergie) qui pèsent sur l’offre autant que sur la demande. Cela rend la conduite de la politique monétaire plus délicate : relever les taux peut freiner la demande sans résoudre entièrement les hausses de prix d’origine externe. Pour les marchés, cette singularité peut prolonger la volatilité et modifier durablement les primes de risque exigées.
Pour approfondir les analyses et suivre l’actualité économique, des synthèses dédiées au financement et aux marchés sont accessibles sur des sites spécialisés comme Finance Facile.
Sources et ressources
Analyses et comptes-rendus récents sur l’action de la BCE et ses effets sont disponibles, par exemple, dans des articles de presse économique qui examinent les motivations et les conséquences du relèvement de taux : une synthèse sur la stratégie de la BCE face à l’inflation, un compte-rendu du relèvement d’un quart de point et une analyse sur la défiance des marchés envers la dette française.
Pourquoi c’est important pour la France et ses habitants
Une BCE plus stricte se traduit par un coût du crédit plus élevé pour les ménages et les entreprises françaises. Concrètement, cela peut signifier des mensualités de prêt immobilier plus élevées pour les emprunteurs à taux variable ou en période de renégociation, et un accroissement du coût des financements pour les PME qui investissent ou renouvellent leurs lignes de crédit. Pour l’immobilier, une hausse des taux tend à freiner la demande, pesant sur les transactions et les prix. Au niveau public, l’élévation du spread renforce la vulnérabilité de la France : si le coût d’emprunt augmente, le service de la dette absorbe une part plus grande du budget, réduisant la marge de manœuvre pour les dépenses publiques.
En pratique, des ménages déjà fragilisés peuvent voir leur budget comprimé (moins de consommation, ajustements dans les dépenses), tandis que des entreprises peuvent retarder des projets d’investissement ou recourir à des réductions de coûts. Ces effets combinés peuvent peser sur la croissance et l’emploi à court et moyen terme, ce qui explique pourquoi la trajectoire des taux et des spreads est suivie de près par les acteurs économiques et les décideurs publics.