formidable Livret A : Impact du taux à 1,7 %
Livret A : la collecte repart avec un taux à…
Livret A : la collecte repart avec un taux à 1,7 %
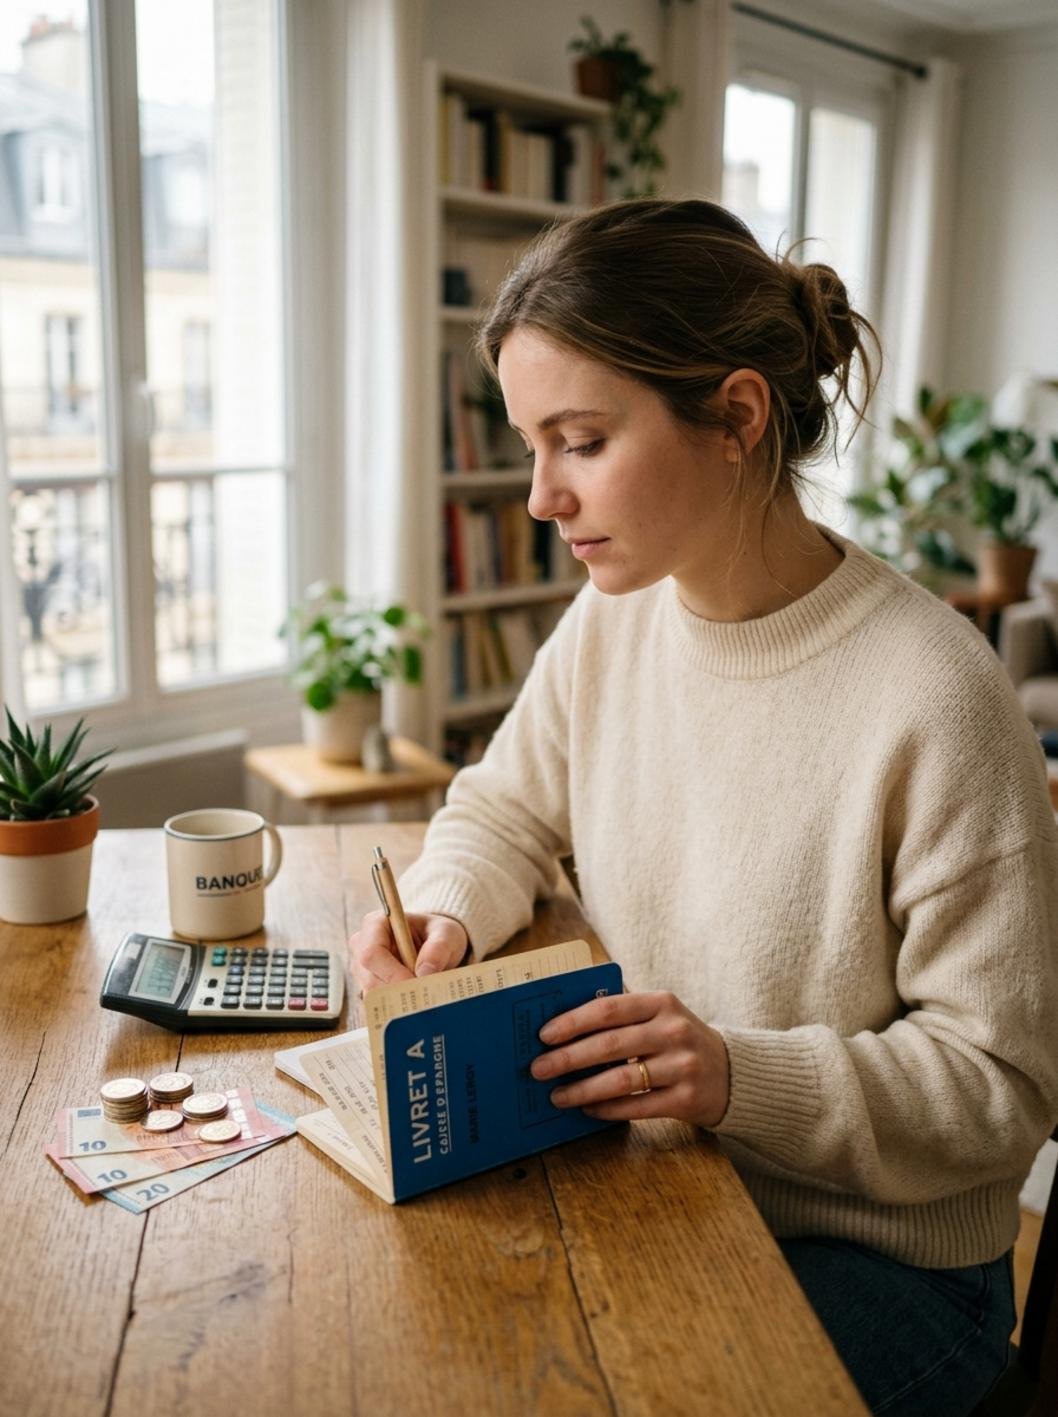
Le Livret A a retrouvé une collecte nette positive en août 2026. Les Français y ont déposé environ 460 millions d’euros de plus qu’ils n’en ont retiré au cours du mois. Ce retournement intervient juste après le relèvement de son taux de rémunération, passé de 1,5 % à 1,7 % le 1er août. La collecte nette désigne ici la différence entre les dépôts et les retraits, hors intérêts versés.
Ce rebond reste modeste face à la décollecte cumulée depuis janvier, c’est-à-dire une période durant laquelle les retraits ont dépassé les versements. Celle-ci atteignait environ 6,7 milliards d’euros avant la reprise estivale. Selon Le Monde, l’ensemble des produits d’épargne réglementée a renoué avec des flux positifs. Le Figaro relie directement cette reprise à la hausse du taux. Le signal est encourageant, sans suffire encore à établir une tendance durable.
- Analyse et décryptage
- Point de vue
- Pourquoi c’est important pour la France et ses habitants
- Conclusion
Analyse et décryptage
Le retour des versements en août montre à quel point une variation de taux, même limitée à 0,2 point, peut modifier le comportement des ménages. L’effet ne vient pas seulement du gain financier. L’annonce attire l’attention sur un produit parfois laissé de côté lorsque son rendement paraît moins compétitif. Elle rappelle aussi aux épargnants qu’ils disposent d’une réserve disponible, garantie et exonérée d’impôt.
Livret A : ce que révèle la collecte d’août
Les 460 millions d’euros collectés en août constituent d’abord un flux mensuel. Ce montant ne doit pas être confondu avec l’encours, qui représente la totalité de l’argent conservé sur les comptes. Un mois positif signifie simplement que les dépôts ont dépassé les retraits pendant la période observée. Il ne prouve pas, à lui seul, que chaque détenteur a recommencé à épargner.
Rapporté aux 6,7 milliards d’euros de décollecte cumulée avant août, le rebond efface environ 7 % du déficit enregistré depuis le début de l’année. Le calcul permet de mesurer la portée réelle de la reprise : elle interrompt la baisse, mais ne la compense pas. Plusieurs mois de versements soutenus seraient nécessaires pour revenir à l’équilibre annuel.
Le calendrier renforce toutefois l’hypothèse d’un effet taux. La rémunération a augmenté le 1er août et la collecte est redevenue positive au cours du même mois. Cette proximité ne démontre pas que la revalorisation explique chaque euro versé. Elle fournit néanmoins un indice solide sur la sensibilité des épargnants au rendement annoncé.
Pourquoi le taux du Livret A influence rapidement les dépôts
Le taux du Livret A est net d’impôt sur le revenu et de prélèvements sociaux. Un rendement net correspond à ce que l’épargnant conserve réellement après la fiscalité. Cette caractéristique rend la comparaison plus favorable qu’elle ne le paraît avec un placement affichant un taux brut supérieur, mais dont les gains sont taxés.
La liquidité joue aussi un rôle décisif. Dans le vocabulaire financier, elle désigne la possibilité de récupérer rapidement son argent sans subir de perte liée à la revente. Les sommes placées restent accessibles, ce qui répond au besoin d’un ménage souhaitant conserver une réserve pour une réparation automobile, une facture énergétique élevée ou une période de baisse de revenus.
À 1,7 %, un capital de 10 000 euros produit théoriquement 170 euros d’intérêts sur une année complète, sous réserve des règles de calcul par quinzaine et d’une stabilité du taux. Le calcul par quinzaine signifie que les dépôts commencent à produire des intérêts à certaines dates fixes du mois. Le gain supplémentaire par rapport à un taux de 1,5 % atteint 20 euros par an pour le même capital. La différence paraît faible, mais elle devient visible à l’échelle de millions de comptes.
L’effet d’annonce compte presque autant que le supplément de rémunération. Une hausse relayée dans la presse remet le produit au centre des discussions familiales. Certains ménages transfèrent alors une partie de l’argent laissé sur leur compte courant, généralement peu ou pas rémunéré. D’autres reconstituent une épargne de précaution après l’avoir utilisée pendant une période de dépenses plus fortes.
Une année encore marquée par des arbitrages défavorables
La décollecte observée avant août peut avoir plusieurs origines. Une partie des ménages a puisé dans son épargne pour absorber la hausse du coût de la vie. Lorsque les dépenses contraintes augmentent plus vite que les revenus, le compte d’épargne sert de variable d’ajustement. Les retraits ne traduisent alors pas une défiance envers le produit, mais un besoin immédiat de trésorerie.
D’autres épargnants ont comparé les offres disponibles. Les comptes à terme, placements bancaires sur lesquels l’argent est immobilisé pendant une durée convenue en échange d’un taux fixé, ont pu offrir une rémunération attractive. Leur disponibilité est moins grande, mais ils intéressent ceux qui savent qu’ils n’auront pas besoin de leur capital avant l’échéance.
L’assurance vie entre également dans l’équation. Ce contrat permet d’investir sur différents supports et bénéficie d’un cadre fiscal spécifique selon la durée de détention et les retraits. Ses fonds en euros, supports dont le capital est garanti par l’assureur hors frais et fiscalité, profitent progressivement des rendements obligataires plus élevés. Leur rémunération est toutefois annoncée avec décalage, le plus souvent après la fin de l’année concernée.
Face à ces solutions, le Livret A conserve trois arguments simples : l’argent reste accessible, les intérêts sont défiscalisés et le capital n’est pas exposé aux fluctuations des marchés. Il peut perdre du terrain lorsque son taux paraît trop bas, puis regagner rapidement de l’attrait dès que sa rémunération augmente.
Comment la rémunération est encadrée
Le taux n’est pas fixé librement par les banques. Il relève d’un cadre réglementaire associant une formule suivie par la Banque de France et une décision publique prise par arrêté ministériel. La formule tient compte de variables économiques, dont l’évolution des prix et les taux pratiqués entre établissements financiers. Un taux interbancaire est le prix auquel les banques se prêtent de l’argent entre elles sur une durée donnée.
Ce mécanisme apporte de la lisibilité, mais il crée un décalage avec les marchés. Les rendements obligataires peuvent évoluer chaque jour, tandis que la rémunération de l’épargne réglementée change à des échéances déterminées. Une hausse rapide des taux de marché ne se transmet donc pas immédiatement au compte de l’épargnant. À l’inverse, un taux réglementé peut rester protecteur pendant un temps lorsque les rendements de marché reculent.
Les Obligations Assimilables du Trésor, la dette négociable émise par l’État français, servent souvent de référence pour suivre le coût du financement public à long terme. Une tension sur l’Obligation Assimilable du Trésor à dix ans signifie que son rendement augmente. Cette évolution peut favoriser, avec retard, la rémunération de certains placements obligataires ou des fonds en euros. Elle ne conduit pas automatiquement à une revalorisation immédiate du Livret A.
Livret A, LEP et assurance vie : trois usages différents
Le Livret d’Épargne Populaire, compte réglementé réservé aux personnes respectant des conditions de revenus, constitue un concurrent direct pour les épargnants éligibles. Son taux est généralement conçu pour offrir une protection renforcée face à la hausse des prix. Un ménage qui peut en ouvrir un a intérêt à comparer sa rémunération et son plafond avant d’alimenter d’autres supports.
La comparaison ne doit pourtant pas se limiter au taux affiché. Le plafond de versement, la disponibilité des fonds, la fiscalité et l’horizon du projet changent le résultat. Une somme prévue pour des travaux dans six mois n’a pas le même rôle qu’un capital destiné à compléter une retraite dans vingt ans. Le premier exige une forte liquidité ; le second peut accepter davantage d’immobilisation et de variations de valeur.
Les fonds en euros répondent à un horizon intermédiaire ou long, surtout lorsque le contrat est conservé assez longtemps pour tirer parti de son cadre fiscal. Les unités de compte, supports d’assurance vie dont la valeur varie avec les actifs détenus, offrent un potentiel supérieur mais présentent un risque de perte en capital. Le Livret A, lui, sert avant tout de poche de sécurité et d’attente.
Cette distinction évite une erreur fréquente : chercher un placement unique pour tous les besoins. Une organisation cohérente commence par un matelas de précaution, puis répartit le surplus selon les projets, la durée disponible et la capacité à supporter une baisse temporaire. Le produit réglementé n’a pas vocation à remplacer toute stratégie patrimoniale.
Quels scénarios pour les prochains mois ?
Premier scénario : la collecte reste positive à l’automne. Le taux à 1,7 %, l’incertitude économique et le besoin de sécurité pourraient encourager les ménages à maintenir davantage d’argent disponible. Les versements mensuels compenseraient alors progressivement la décollecte accumulée depuis janvier, sans nécessairement l’effacer avant la fin de l’année.
Deuxième possibilité : août demeure un rebond ponctuel. Les dépenses de rentrée, le logement, l’énergie ou les impôts peuvent entraîner de nouveaux retraits. Certains épargnants pourraient également privilégier un compte à terme ou un contrat d’assurance vie si l’écart de rémunération devient assez large pour compenser une disponibilité moins immédiate.
Un troisième scénario mêlerait des flux irréguliers et une stabilisation progressive. C’est souvent le cas lorsque les ménages hésitent entre prudence et recherche de rendement. Les prochains chiffres mensuels devront être lus sur plusieurs périodes, car un seul relevé peut être influencé par le calendrier des dépenses et des revenus.
À ce stade, aucune donnée complémentaire ne permet de parler d’un changement structurel. Le mois d’août ressemble surtout à une réaction rapide à la hausse du taux. La durée de cette réaction dira si les Français ont simplement déplacé des liquidités disponibles ou s’ils ont réellement relevé leur effort d’épargne.
Point de vue
Le rebond d’août rappelle une réalité parfois sous-estimée : l’épargnant ne raisonne pas uniquement en spécialiste des marchés. Une variation de 0,2 point peut sembler marginale sur le papier. Elle devient pourtant un signal clair lorsque le produit est connu, facile à utiliser et présent dans des millions de foyers.
Le Livret A reste difficile à battre sur l’association entre sécurité, disponibilité et absence d’impôt. Il n’est pas pour autant le meilleur support pour chaque euro économisé. Au-delà du matelas de précaution, conserver une somme très importante sur un placement faiblement rémunéré peut réduire la performance à long terme, surtout si la hausse des prix dépasse son taux.
L’objection mérite d’être entendue : une rémunération plus attractive peut encourager la thésaurisation, c’est-à-dire l’accumulation d’argent disponible au lieu de sa consommation ou de son investissement. Si ce comportement se généralise, l’activité commerciale peut ralentir à court terme. Mais l’épargne réglementée ne reste pas entièrement inactive. Une part des ressources sert au financement du logement social par l’intermédiaire de la Caisse des Dépôts.
La bonne réponse ne consiste ni à tout placer sur un livret ni à rechercher systématiquement le rendement maximal. Elle repose sur une allocation d’actifs, c’est-à-dire une répartition de l’épargne entre plusieurs catégories de placements. Sécurité pour les imprévus, durée longue pour les projets futurs et risque mesuré pour rechercher de la croissance : chaque poche a une fonction précise.
Le taux à 1,7 % redonne au produit son rôle d’espace d’attente dans un cycle financier mouvant. Il offre le temps de réfléchir avant un investissement plus engageant, sans bloquer le capital ni l’exposer à une baisse de marché.
Pourquoi c’est important pour la France et ses habitants
Pour les ménages, la reprise de la collecte traduit d’abord un besoin de précaution. Un couple avec des enfants peut utiliser ce compte pour couvrir plusieurs mois de dépenses essentielles. Un salarié confronté à une mobilité professionnelle y conserve les frais liés à un déménagement. Un propriétaire peut y préparer le remplacement d’une chaudière sans dépendre d’un crédit de dernière minute.
Cette réserve soutient la résilience financière, soit la capacité à absorber un choc sans désorganiser durablement son budget. Elle protège aussi le pouvoir d’achat futur en évitant certains frais bancaires ou emprunts coûteux. Son rendement ne neutralise pas toujours l’érosion provoquée par la hausse des prix, mais il limite davantage cette perte qu’un compte courant non rémunéré.
Les retraités peuvent apprécier la disponibilité immédiate du Livret A pour leurs dépenses de santé, l’adaptation du logement ou l’aide à un proche. Pour les jeunes actifs, il peut accueillir le premier matelas de sécurité avant un projet immobilier. Les profils disposant d’un patrimoine plus élevé y trouvent une poche stable, utile en attendant une décision d’investissement.
L’enjeu dépasse les finances individuelles. Une partie des encours est centralisée auprès de la Caisse des Dépôts, établissement public chargé de missions d’intérêt général. La centralisation correspond au transfert d’une fraction des ressources collectées par les banques vers cet organisme. Ces fonds contribuent au financement de prêts destinés au logement social et à certains projets publics de long terme.
Une collecte plus forte peut donc renforcer une ressource utile à la construction ou à la rénovation de logements. Les entreprises du bâtiment, les bailleurs sociaux et les collectivités sont indirectement concernés. Le lien n’est pas mécanique à l’échelle d’un seul mois, mais la stabilité des dépôts facilite le financement de projets dont la durée se compte en années.
La hausse du taux rebat aussi les cartes entre les placements. Les banques doivent adapter leurs offres de comptes à terme. Les assureurs cherchent à rendre leurs fonds en euros plus compétitifs. Cette concurrence peut profiter aux épargnants, à condition qu’ils comparent les rendements après frais et impôts plutôt que les seuls taux publicitaires.
La pédagogie financière devient alors essentielle. Comprendre la différence entre épargne disponible, investissement de long terme et placement risqué réduit les décisions prises sous le coup d’une annonce. Un Plan d’Épargne Retraite, produit conçu pour constituer un capital ou une rente en vue de la retraite, ne répond pas au même besoin qu’un compte accessible à tout moment. Le premier implique en principe une immobilisation jusqu’à la retraite, malgré des cas de déblocage prévus ; le second protège les dépenses imprévues.
Pour suivre d’autres analyses consacrées à l’épargne, au budget et aux placements, consultez les conseils du blog Finance Facile.
Conclusion
Avec 460 millions d’euros de collecte nette en août, le Livret A retrouve une dynamique positive juste après le passage de son taux à 1,7 %. Le redressement reste trop limité pour effacer les quelque 6,7 milliards d’euros de décollecte accumulés auparavant. Il confirme néanmoins que les ménages réagissent vite lorsque la rémunération d’un support sûr et défiscalisé progresse.
Les prochains mois permettront de distinguer un simple effet d’annonce d’une tendance plus solide. Pour chaque épargnant, l’enjeu demeure concret : conserver une réserve adaptée aux imprévus, puis orienter le surplus vers des placements cohérents avec ses projets et leur horizon. Le comportement des déposants à l’automne dira si le rebond d’août ouvre un nouveau cycle ou seulement une parenthèse.