Taux d’intérêt France : Choc à 4,69 %
Le taux d’intérêt france à dix ans vient de franchir…
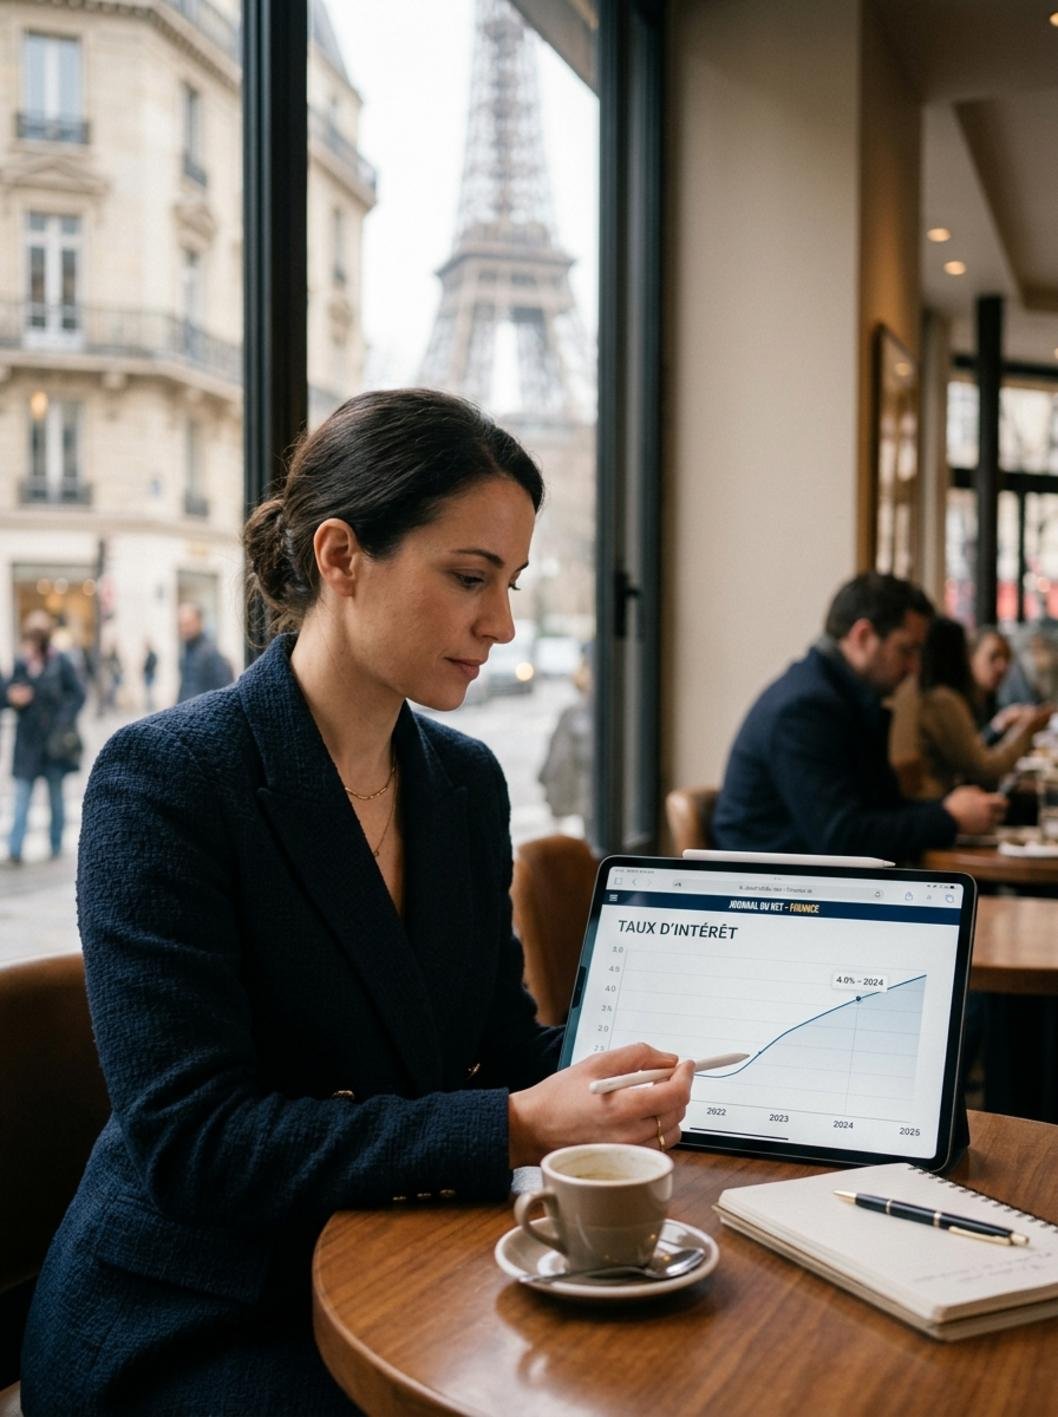
Le taux d’intérêt france à dix ans vient de franchir un nouveau seuil d’alerte. Le rendement de l’OAT (Obligation assimilable du Trésor, titre utilisé par l’État français pour emprunter) a atteint 4,69 % jeudi, selon Les Echos. Il s’agit d’un plus haut de cycle. Dans le même temps, le spread (l’écart de taux entre deux obligations comparables) avec le Bund, l’équivalent allemand de l’OAT, a touché son niveau le plus élevé depuis 2012. Cette tension ne vient pas d’une seule cause. L’inflation, c’est-à-dire la hausse générale et durable des prix, résiste tandis que les banques centrales adoptent un discours plus restrictif. Les investisseurs réclament aussi une rémunération supérieure pour financer la France, compte tenu de sa trajectoire budgétaire. Un décryptage publié par Le Monde rappelle que le choc se transmet progressivement aux finances publiques, au rythme des nouvelles émissions et du renouvellement des emprunts arrivant à échéance.
- Analyse et décryptage
- Point de vue
- Pourquoi c’est important pour la France et ses habitants
- Conclusion
Analyse et décryptage
Taux d’intérêt France : que signifie vraiment le seuil de 4,69 % ?
Le rendement obligataire, soit la rémunération annuelle exigée par le marché pour détenir une obligation, ne correspond pas au taux moyen payé sur l’ensemble de la dette française. Le niveau de 4,69 % concerne l’OAT de référence à dix ans échangée sur le marché. Il donne toutefois une indication essentielle : les nouvelles dettes de durée comparable coûtent désormais beaucoup plus cher qu’au cours de la période de taux très bas.
Le taux d’intérêt France à dix ans sert aussi de repère à de nombreux financements privés. Les banques, les assureurs et les investisseurs institutionnels, c’est-à-dire les organismes qui gèrent de grands volumes d’épargne, l’intègrent dans leurs décisions. Lorsqu’il augmente durablement, le mouvement finit par toucher les crédits immobiliers, les emprunts des entreprises et la valeur de certains placements.
Le chiffre de 4,69 % doit être lu avec prudence. Il ne signifie pas que l’État verse immédiatement ce taux sur tout son encours de dette. Les anciennes obligations conservent le coupon fixé lors de leur émission, c’est-à-dire l’intérêt versé périodiquement à leur détenteur. La transmission se produit au fil des refinancements, lorsque le Trésor emprunte de nouveau pour rembourser un titre arrivé à son terme, et des besoins supplémentaires liés au déficit.
Pourquoi la hausse mondiale des taux atteint la France
Le premier moteur est international. Face à une inflation tenace, les banques centrales hésitent à réduire rapidement leurs taux directeurs, les taux auxquels elles orientent le coût de l’argent à court terme. Si les investisseurs pensent que cette politique restrictive durera, ils demandent une rémunération plus élevée pour immobiliser leur capital pendant dix ans. Toute la courbe des taux, représentation des rendements selon la durée des emprunts, peut alors se déplacer vers le haut.
Les prix de l’énergie compliquent l’équation. Une hausse du pétrole, du gaz ou des carburants alourdit directement certaines factures et se diffuse aux coûts de transport et de production. Elle peut aussi nourrir les anticipations d’inflation, c’est-à-dire les prévisions de hausse des prix formulées par les ménages et les acteurs financiers. Les banques centrales craignent que ces anticipations s’installent et retardent leurs assouplissements.
La Banque centrale européenne (BCE), institution chargée de la politique monétaire de la zone euro, surveille en particulier la diffusion des prix aux services et aux salaires. Tant que le retour vers sa cible d’inflation paraît incertain, les marchés réduisent leurs paris sur des baisses rapides de taux. Le taux d’intérêt France monte alors avec les rendements allemands, italiens ou espagnols, même si l’ampleur varie d’un pays à l’autre.
Un autre mécanisme entre en jeu sur le marché secondaire, où les obligations déjà émises s’achètent et se vendent. Quand les investisseurs exigent un rendement supérieur, le prix des anciens titres à coupon plus faible recule. Prix et rendement évoluent en sens inverse. Ce mouvement peut sembler abstrait, mais il détermine les conditions auxquelles les prochaines obligations seront placées auprès des acheteurs.
Ce que le taux d’intérêt France révèle face à l’Allemagne
La hausse générale des rendements n’explique pas tout. L’écart avec l’Allemagne montre qu’une composante propre à la France s’ajoute au choc mondial. Le Bund est considéré comme l’un des emprunts de référence les plus solides de la zone euro. La différence entre les deux rendements mesure, de façon imparfaite mais très suivie, la confiance relative accordée aux finances françaises.
Cet écart est souvent exprimé en points de base, unité utilisée sur les marchés obligataires : 100 points de base correspondent à un point de pourcentage. Lorsqu’il s’élargit, les investisseurs demandent une prime de risque, soit un supplément de rendement destiné à compenser une incertitude jugée plus forte. Cette prime peut refléter les déficits, la progression de la dette, la stabilité politique ou la capacité d’un gouvernement à appliquer ses décisions budgétaires.
Le pic observé depuis 2012 possède donc une portée symbolique. Cette année renvoie à une phase aiguë de la crise des dettes souveraines, les dettes émises par les États. Le contexte actuel n’est pas identique et le niveau du spread ne suffit pas à annoncer une crise. La comparaison indique plutôt que la France n’est plus perçue exactement comme un émetteur aussi proche de l’Allemagne qu’auparavant.
Les gestionnaires arbitrent en permanence entre rendement et sécurité. Si une obligation française offre trop peu de rémunération au regard du risque estimé, ils peuvent privilégier un titre allemand. À l’inverse, un rendement supérieur attire certains acheteurs dès lors qu’ils jugent la dette soutenable. Le taux d’intérêt France résulte de cet équilibre mouvant entre offre de titres, demande des investisseurs et perception du risque.
Comment la hausse alourdit progressivement la charge de la dette
L’État finance son déficit en organisant des adjudications, des ventes régulières de titres aux établissements autorisés à soumissionner. Il doit aussi remplacer les obligations qui arrivent à maturité, terme désignant leur date finale de remboursement. Si le rendement exigé lors de ces opérations augmente, les intérêts associés aux nouvelles émissions deviennent plus lourds pour les budgets futurs.
Le choc reste graduel grâce à l’étalement des échéances. Une dette composée de titres de durées variées n’est pas renouvelée en une seule fois. Les emprunts anciens, parfois conclus à des conditions favorables, continuent de produire leur effet protecteur jusqu’à leur remboursement. Ce délai ne supprime pas le problème : il laisse simplement au gouvernement davantage de temps pour adapter ses dépenses et ses recettes.
Chaque point de taux supplémentaire appliqué durablement aux émissions finit par représenter plusieurs milliards d’euros de dépenses annuelles à mesure que la dette se renouvelle. Aucun chiffrage officiel actualisé n’est fourni dans les sources disponibles ici, ce qui interdit d’attribuer un montant précis au seul passage à 4,69 %. L’ordre de grandeur final dépendra du volume emprunté, des durées choisies et du maintien ou non de ces conditions.
La charge d’intérêt, c’est-à-dire les sommes versées chaque année aux créanciers, entre alors en concurrence avec les autres postes du budget. Une hausse réduit les moyens disponibles pour l’éducation, la santé, la défense, la transition énergétique ou l’investissement public, sauf à augmenter les recettes ou le déficit. Le taux d’intérêt France devient ainsi une contrainte politique, et pas seulement une donnée de salle de marché.
Déficit, dette et croissance : les trois variables surveillées
Les investisseurs examinent d’abord le déficit public, différence annuelle entre les dépenses et les recettes des administrations. Ils le rapportent souvent au produit intérieur brut (PIB), la valeur totale des biens et services produits dans le pays. Un déficit élevé oblige à émettre davantage de dette. Si les acheteurs doutent de sa réduction future, ils peuvent réclamer un rendement plus généreux.
Le solde primaire, qui mesure le budget avant paiement des intérêts, compte également. Lorsqu’il demeure déficitaire, l’État doit emprunter à la fois pour couvrir ses politiques courantes et pour servir sa dette. Un cercle difficile peut apparaître : des taux plus élevés gonflent la charge, cette charge creuse le déficit, puis le besoin d’emprunt augmente. Les économistes parlent parfois d’effet boule de neige lorsque la dette progresse mécaniquement plus vite que les ressources permettant de la supporter.
La croissance peut casser cette mécanique. Une activité plus forte soutient l’emploi, les bénéfices et les recettes fiscales, sans imposer automatiquement une hausse des taux d’imposition. Les marchés comparent surtout le coût moyen de la dette à la croissance nominale, qui additionne la progression réelle de l’économie et l’évolution des prix. Lorsque le premier dépasse durablement la seconde, stabiliser le ratio de dette devient plus exigeant.
Une stratégie crédible ne repose donc pas uniquement sur des coupes rapides. Réduire brutalement les dépenses pendant une phase de faible activité pourrait peser sur la croissance et diminuer les recettes attendues. À l’inverse, reporter constamment l’ajustement nourrit la méfiance. Le marché attend une trajectoire lisible, des hypothèses réalistes et des mesures dont le calendrier peut être suivi.
Trois scénarios pour les prochains mois
Premier scénario : l’inflation ralentit et les tensions énergétiques s’apaisent. La BCE disposerait alors d’une marge accrue pour assouplir sa politique, ce qui pourrait entraîner une détente des rendements dans toute la zone euro. Si la France présente simultanément un budget jugé crédible, son écart avec l’Allemagne pourrait se réduire. Le taux d’intérêt France reculerait sous l’effet de ces deux forces.
Deuxième possibilité : les taux mondiaux restent élevés, mais la prime française se stabilise. Le coût des nouvelles émissions demeurerait contraignant sans nouvelle rupture de confiance. Ce scénario intermédiaire donnerait du temps au gouvernement, tout en faisant progresser la charge d’intérêt année après année. Les ménages et les entreprises continueraient de subir un crédit plus sélectif.
Le scénario défavorable combinerait un nouveau choc énergétique, une inflation persistante, une croissance faible et des doutes budgétaires. Les rendements mondiaux monteraient tandis que le spread français s’élargirait. La pression serait alors double. À l’opposé, une amélioration rapide ne peut être exclue : les marchés obligataires réagissent vite dès qu’une trajectoire d’inflation ou de finances publiques paraît plus rassurante.
Pour distinguer ces trajectoires, quelques indicateurs méritent d’être suivis : les chiffres d’inflation, les décisions de la BCE, le prix de l’énergie, les prévisions de croissance, les projets budgétaires et les résultats des adjudications françaises. Aucun indicateur ne suffit isolément. Leur combinaison dira si le seuil de 4,69 % représente un sommet temporaire ou une nouvelle norme de financement.
Point de vue
Le signal envoyé par le marché est assez net : sans reflux durable de l’inflation ni trajectoire budgétaire convaincante, la prime de risque française restera probablement élevée. La réponse ne peut toutefois se résumer à une austérité immédiate. Une consolidation trop brutale, c’est-à-dire une réduction rapide du déficit par des baisses de dépenses ou des hausses d’impôts, risquerait d’affaiblir l’activité au moment même où la croissance doit soutenir les recettes.
Une approche plus robuste associerait maîtrise des dépenses courantes, réexamen des avantages fiscaux peu efficaces et protection des investissements qui améliorent la productivité. Les infrastructures, la formation, l’innovation et l’énergie peuvent renforcer l’offre économique à moyen terme. Tout l’enjeu consiste à distinguer une dépense qui entretient le déficit d’une dépense capable d’élargir la base fiscale future.
Une objection revient souvent : puisque l’État français a toujours trouvé des acheteurs, pourquoi s’alarmer ? Le placement des obligations n’est pas le seul critère. La question porte sur le prix demandé par ces acheteurs et sur sa persistance. Un pays peut continuer à emprunter tout en voyant ses marges budgétaires se réduire fortement. Le niveau du taux d’intérêt France agit alors comme un prélèvement différé sur les budgets à venir.
Pour les acteurs privés, le message est comparable. Les entreprises très endettées ont intérêt à échelonner leurs échéances et à éviter de concentrer leurs refinancements sur une seule année. Les ménages doivent conserver une capacité d’épargne avant de s’engager dans un crédit long. Une baisse future des taux reste possible, mais bâtir une décision financière sur ce seul espoir créerait une fragilité inutile.
Pourquoi c’est important pour la France et ses habitants
Pour les ménages, la transmission la plus visible passe par le crédit immobilier. Les banques établissent leurs barèmes en fonction de leur propre coût de financement, du risque de défaut et des rendements de marché. Une OAT à dix ans élevée ne provoque pas une hausse identique et immédiate des prêts, mais elle entretient un environnement plus cher. Certains acheteurs doivent réduire leur budget, augmenter leur apport ou repousser leur projet.
Le crédit à la consommation et les prêts automobiles peuvent aussi devenir plus coûteux. Les établissements bancaires examinent davantage le niveau d’endettement et la stabilité des revenus. Pour une famille, quelques dizaines d’euros supplémentaires par mensualité pèsent vite sur le reste à vivre. Le taux d’intérêt France finit donc par influencer des décisions très concrètes : déménager, rénover un logement, remplacer un véhicule ou financer des études.
Les entreprises ressentent le choc lorsqu’elles renouvellent une ligne de crédit ou lancent un investissement. Une petite société disposant de peu de garanties paiera généralement davantage qu’un grand groupe solide. Si le coût du capital, soit le rendement minimal attendu pour financer un projet, devient trop élevé, certaines machines, embauches ou ouvertures de sites sont reportées. À grande échelle, ces arbitrages peuvent freiner la croissance et l’emploi.
Les épargnants font face à un tableau plus nuancé. Des rendements obligataires supérieurs peuvent améliorer progressivement la rémunération des nouveaux placements à revenu fixe. Les fonds en euros, supports d’assurance-vie dont le capital est garanti par l’assureur, peuvent acheter des obligations plus rémunératrices. En revanche, les anciennes obligations perdent de la valeur sur le marché lorsque les taux montent. Une vente avant l’échéance peut alors cristalliser une perte.
Les retraités et les personnes proches de la retraite doivent regarder la composition de leur patrimoine plutôt que le seul taux affiché. Un portefeuille concentré sur des actifs sensibles aux taux peut subir des variations marquées. À l’inverse, répartir l’épargne entre plusieurs durées et catégories d’actifs réduit la dépendance à un scénario unique. La recherche de rendement ne doit pas masquer le risque de perte ou l’indisponibilité temporaire des fonds.
Le budget public touche finalement tous les habitants. Plus les intérêts absorbent de ressources, moins l’État dispose de latitude pour amortir une crise énergétique, financer des services collectifs ou diminuer les prélèvements. Le débat sur la dette ne se limite donc pas à un ratio comptable. Il concerne la capacité du pays à choisir ses priorités. Une détente du taux d’intérêt France redonnerait de l’air, tandis qu’une hausse persistante imposerait des arbitrages plus difficiles.
Pour suivre les mécanismes de crédit, d’épargne et d’investissement avec des explications accessibles, consultez également les analyses du blog Finance Facile.
Conclusion
Le passage de l’OAT française à dix ans à 4,69 % marque un durcissement sérieux des conditions de financement. La pression vient à la fois des taux mondiaux, de l’inflation et d’une prime de risque propre à la trajectoire française. Son effet budgétaire ne sera pas instantané, car les échéances de dette sont réparties dans le temps, mais il s’accumulera si ce niveau persiste. Le taux d’intérêt France devient ainsi un indicateur central pour l’État, les banques, les entreprises et les ménages. La suite dépendra surtout de trois évolutions : le reflux des prix, la crédibilité des choix budgétaires et la capacité de l’économie à retrouver une croissance suffisante. Les prochaines émissions de dette montreront si le marché commence à être rassuré ou exige une protection encore plus coûteuse.